「なぜかいつも通帳の残高が足りない」「給料日前になると焦る」といった悩みを抱えていませんか。身の回りに心当たりがある場合、それは単なる気分の問題ではなく、無意識の習慣や心理メカニズムに起因しているケースが少なくありません。本記事では、お金が貯まらない人の共通点や深層心理、さらに今日から実践できる具体的な家計管理のステップまでをわかりやすく紐解いていきます。
現代のライフスタイルにおいて、キャッシュレス決済の普及やSNSによる購買意欲の刺激など、以前よりも衝動買いのハードルが下がっているのが実情です。まずは自身の状態を客観的に見つめ直し、お金が貯まる仕組みを整えるための第一歩を踏み出しましょう。
浪費家の主な特徴とお金が貯まらない根本的な理由
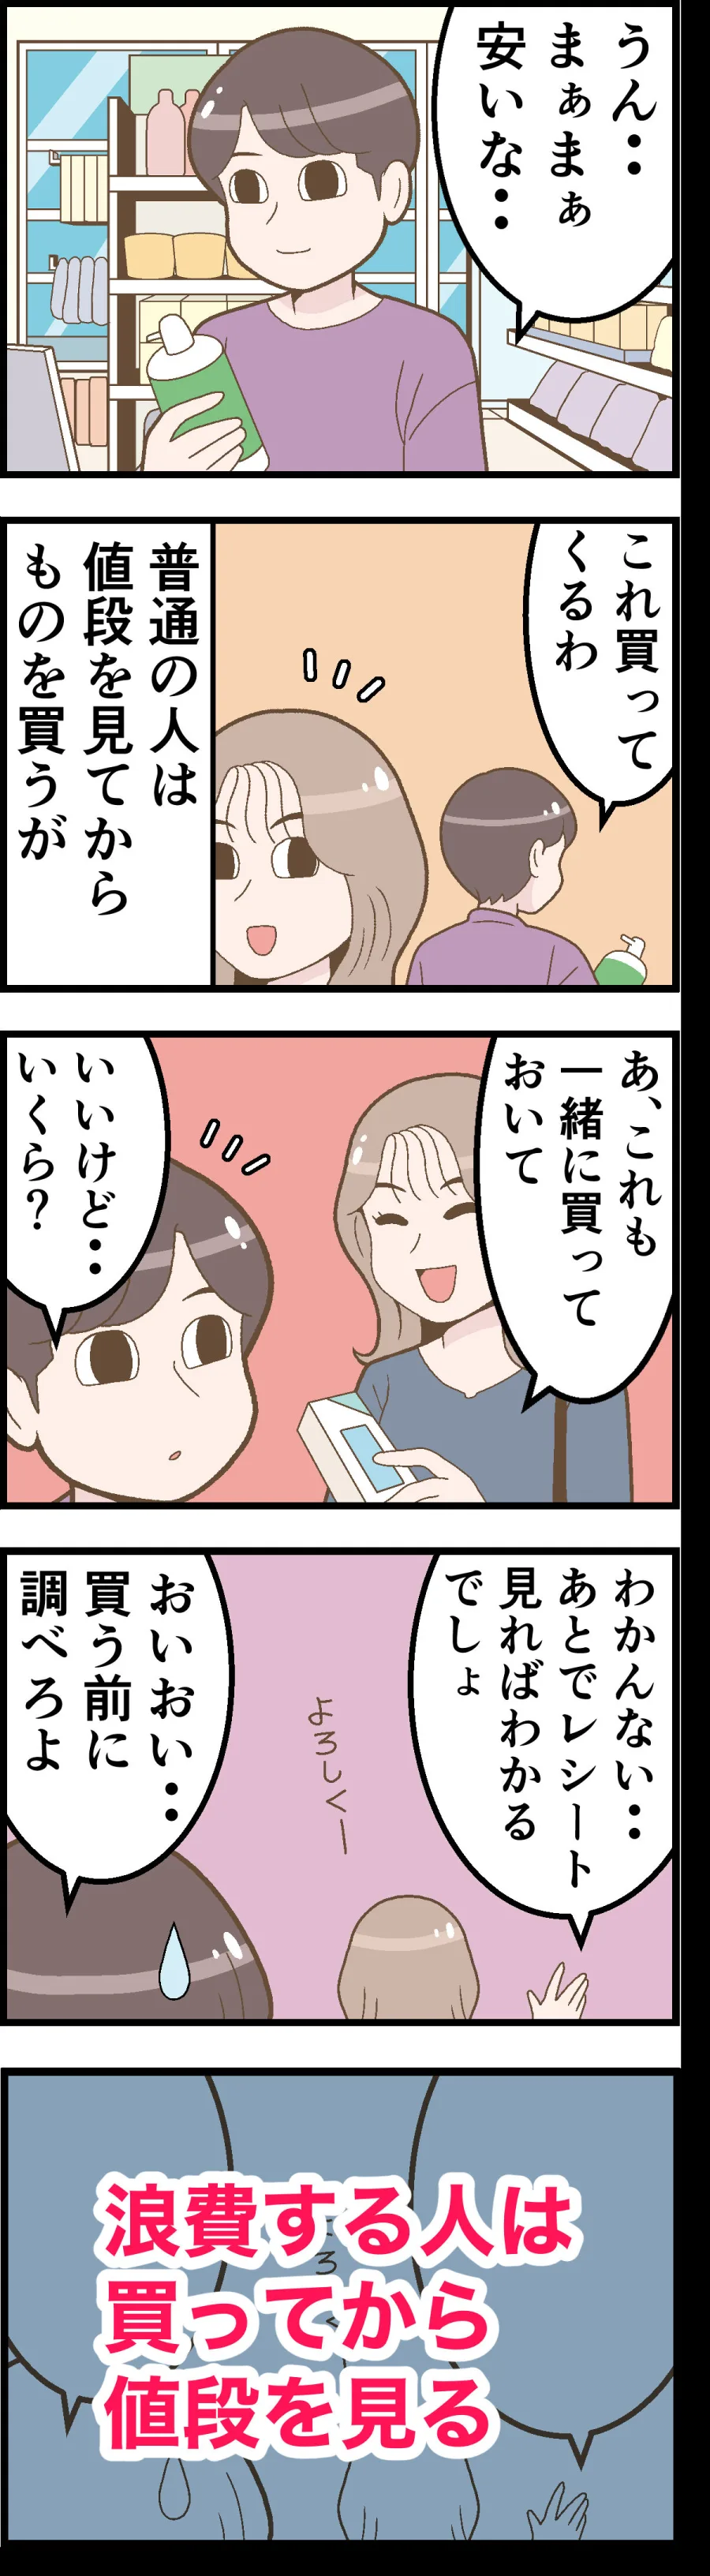
お金が貯まらない人に共通する特徴として、まず挙げられるのが「自分の収支を正確に把握していない」という点です。毎月いくら稼ぎ、何にいくら使っているのかを明確に理解していないため、財布の紐が自然と緩くなってしまいます。特に、コンビニでの細かな買い物や、月額サブスクリプションの放置などは、気づかないうちに大きな出費を生む典型例です。
また、収入が増えた分だけ生活水準を上げてしまう「ライフスタイル・インフレーション」に陥っているケースも目立ちます。昇給やボーナスがあった際に、その分をすべて消費に回してしまうため、収入が増えても一向に貯金残高が増えない構造ができあがってしまいます。これらを改善するためには、まず現状のマネーデータを可視化することが不可欠です。
「なぜか買って後悔する…」浪費家に潜む深層心理
お金を使ってしまう背景には、単なる物欲だけでなく、心理的なストレスや満たされない感情が隠されていることがよくあります。仕事のプレッシャーや人間関係の悩みから解放されたいという衝動が、「買い物によって一時的な快感を得る」という行動にすり替わっているケースです。
これを心理学的には「リテールセラピー(買い物癒やし)」と呼ぶことがありますが、手に入れた瞬間の高揚感はすぐに薄れ、後には罪悪感と品物だけが残ります。また、SNSなどで他人の華やかなライフスタイルや購入品を目にすることで、「自分も同じようにしなければならない」という同調圧力や見栄が働き、身の丈に合わない出費を重ねてしまうのも現代特有の心理的罠と言えます。
お金の使い道を正しく仕分ける「消費・浪費・投資」のフレームワーク
日々の出費を見直す上で最も効果的なのが、支出を「消費」「浪費」「投資」の3つに分類する習慣をつけることです。それぞれの定義を明確にし、自分のお金がどこに流れているのかをチェックしてみましょう。
| 支出の分類 | 具体例 | 家計における位置づけと影響 |
|---|---|---|
| 消費 | 家賃、食費、光熱費、日用品など | 生活を維持するために不可欠な必要経費。無理な削減は生活の質を下げるため注意が必要。 |
| 浪費 | 衝動買い、不要なコンビニ通い、ギャンブルなど | リターンがなく、一時的な満足感や後悔を生む出費。重点的に削減・スリム化すべき対象。 |
| 投資 | 書籍代、資格取得、自己投資、将来のための資産運用 | 未来のスキルアップや資産形成につながる生産的な出費。価値を見極めて積極的に配分したい項目。 |
このように分類してみると、自分がどのカテゴリーに最も多くのお金を使っているかが一目瞭然となります。浪費の割合が極端に高い場合は、そこを削ることで自然と貯蓄に回せる原資が生まれます。
今日からできる!浪費グセをリセットする具体的な改善ステップ
浪費グセを根本から治すためには、精神論で我慢するのではなく、「物理的にお金を使えない仕組み」を作ることが何よりも効果的です。まずは給料が入ったら真っ先に一定額を貯金用口座に移す「先取り貯金」を導入しましょう。残った金額の範囲内で生活する習慣をつけることで、無駄遣いを強制的に防ぐことができます。
加えて、大きな買い物をする際には「本当に今必要なものか」「1週間後も同じように欲しいと思っているか」を自問自答するクールダウン期間を設けることも有効です。キャッシュレス決済を利用している場合は、家計簿アプリと連携させて、使ったその瞬間に通知が来る設定にしておくと、お金を使った実感が湧きやすくなり、衝動的な出費にブレーキをかけることができます。
【浪費家】に関するよくある質問(FAQ)
Q1:意志が弱くてすぐ衝動買いしてしまいます。どうすれば直りますか?
A1:意志の力だけで我慢しようとせず、買い物のハードルを上げる環境づくりが重要です。クレジットカードをスマホや財布から出し入れしにくい場所にしまう、ECサイトの決済情報をあらかじめ削除しておくといった「物理的な手間」を増やすことで、衝動買いを防ぎやすくなります。
Q2:家計簿がいつも三日坊主で続きません。簡単な管理方法はありますか?
A2:細かくレシートを記録する従来の家計簿は挫折しやすいため、銀行口座やクレジットカードと自動連携する家計簿アプリの活用をおすすめします。自動で収支が分類されるため、手間をかけずに「何にいくら使っているか」を把握できます。
Q3:貯金ゼロから始める場合、何から手をつけるべきですか?
A3:まずは生活費の1ヶ月分を目標に緊急予備資金を確保しつつ、固定費(通信費、サブスク、保険など)の見直しから始めるのが最も効率的です。固定費の削減は一度手続きをすれば毎月自動的に節約効果が続くため、最も挫折しにくい改善策となります。
浪費グセを改善するためには、自分の買い物の傾向や、その裏にある心理を否定するのではなく、正しく理解してコントロールすることが大切です。支出を「消費・浪費・投資」に分類し、先取り貯金などの仕組みを生活に取り入れるだけで、お金の使い方は劇的に変わります。
完璧を目指す必要はありません。まずは日々の小さな無駄遣いに気づくことから始め、未来の自分のために心地よい家計管理のサイクルを築いていきましょう。