ビジネスや日常の契約実務において、文書に貼付する印紙の扱いは非常に重要です。しかし、日々の多忙な業務の中で、うっかり収入印紙を貼り忘れてしまったり、消印(割印)を漏らしてしまったりするミスは決して少なくありません。このような税務上の不備やミスが発生した際に課されるのが過怠税(かたいぜい)です。
本記事では、過怠税の基本的な仕組みやペナルティの金額計算、いつからどのように課されるのかという実務上の注意点を、2026年現在の税務実務に即して徹底的に解説します。正しい知識を身につけ、予期せぬ金銭的ペナルティを回避しましょう。
過怠税とは何か?印紙税法における目的と基本の仕組み
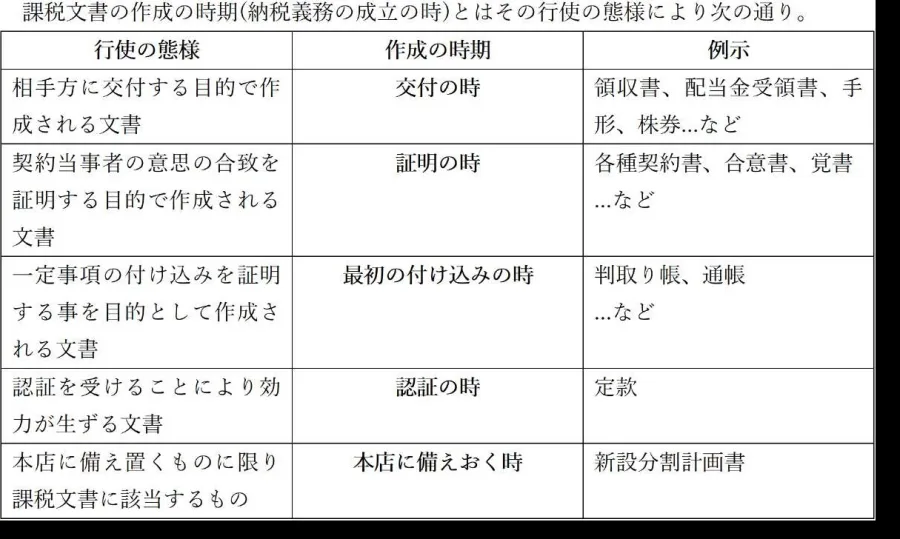
過怠税とは、印紙税法に定める納税義務を適切に履行しなかった者に対して課される一種の行政上のペナルティ(罰金的な性格を持つ税金)です。契約書や領収書などの課税文書を作成する際、本来必要な金額の収入印紙を貼り付けなかったり、消印を忘れたりした場合に発生します。
印紙税は、経済取引に伴って作成される文書にかけられる流通税であり、自己申告および納税(切手状の収入印紙を文書に貼り、消印を押す方法)によって完結する仕組みをとっています。この納税プロセスに不備があった場合、国の税収適正化や課税の公平性を保つため、通常の税額に上乗せして過怠税が徴収されることになります。
実務上よくある誤解として、「後から気づいて自分で印紙を貼れば問題ないだろう」と考えてしまうケースがありますが、消印が漏れていたり、所定の期限やタイミングを逸していたりすると、税務調査などで指摘された際に厳格なペナルティの対象となります。そのため、文書作成時の二重チェック体制の構築が不可欠です。
過怠税が課される具体的なケースと「消印漏れ」の落とし穴
どのような状況で過怠税の対象となるのか、その具体的なパターンを把握しておくことは実務リスクの管理において極めて重要です。主な発生原因としては、大きく分けて「貼り忘れ」と「消印漏れ」の2点が挙げられます。
第一に印紙の貼り忘れ(不貼付)です。契約金額に応じた正しい額面の収入印紙を文書に貼付しなかった場合、これは明らかな印紙税法違反となります。電子契約が普及している現在でも、紙の契約書や覚書、あるいは手形や株券などを扱う現場では依然として発生しやすいミスです。
第二に消印の漏れ(消印不備)です。たとえ正しい金額の収入印紙が貼られていたとしても、印紙と文書の接面にわたって適切に消印(署名や印鑑による消印)が押されていない場合、その印紙は「使用されたもの」とみなされず、印紙税を納めていない(=不貼付と同等)扱いになってしまいます。消印は、印紙の再利用を防ぐための重要な法的手続きであり、単にハンコを押せばよいというものではなく、文書と印紙の双方ににかかるように明確に押印されている必要があります。
過怠税の金額はいくら?仕組みとペナルティの計算方法
過怠税として徴収される金額は、本来納付すべきだった印紙税の額をベースに算出されます。税法上、ペナルティの金額は非常に重く設定されており、企業の財務コンプライアンスにおける大きなリスクとなります。
| 違反の状況・種類 | 本来の印紙税額に対する過怠税の割合 | 実例・補足解説 |
|---|---|---|
| 税務調査等で不備を指摘された場合(原則) | 本来の税額 + その2倍(合計3倍) | 1万円の印紙貼付漏れが発覚した場合、本来の1万円に加え、過怠税2万円が課され、合計3万円の支払いとなる。 |
| 自主的に不備を申し出た場合(特例) | 本来の税額 + その0.5倍(合計1.5倍) | 税務署から調査を受ける前に、自主的に不申告や不備を申し出た場合はペナルティが軽減される。 |
| 消印漏れの場合(消印を忘れたとき) | 消印されていない印紙の額面金額と同額 | 消印漏れの文書については、原則としてその印紙の額面と同額の過怠税が課される規定がある。 |
上記の表からもわかる通り、税務調査によって外部から指摘を受けて発覚した場合は、本来の税額の3倍(本税+その2倍)という重い負担を強いられます。一方で、自社内でミスを発見し、税務署の調査通知を受ける前に自主的に申し出た場合には、過怠税の割合が軽減される救済措置(1.5倍)が用意されています。そのため、万が一ミスに気づいた際は、隠蔽しようとせず速やかに最寄りの税務署に相談し、適切な手続きを踏むことが賢明です。
いつから課される?過怠税の発生タイミングと時効について
過怠税は、課税文書を作成したその時点ですでに納税義務違反が成立しているため、法律上は文書作成日に遡って発生していることになります。ただし、実際にそれが課され、納税通知書が届くのは、主に税務署による税務調査や法定調書の確認が行われたタイミングとなります。
では、過去の古い契約書にまで遡って無限に過怠税が追徴されるかというと、そうではありません。国税通則法に基づき、過怠税の賦課決定にも除斥期間(時効)が定められています。原則として、その法定申告期限(印紙税の場合は文書作成日)から5年間(悪質な隠蔽や偽装があったと認められる場合は7年間)を経過したときは、過怠税を課すことができなくなります。
とはいえ、企業の内部監査や取引先とのトラブル防止、さらには決算時の正確な税務処理を考慮すると、5年前の書類まで不備を放置することはコンプライアンス上のリスクが大きすぎます。日々の業務プロセスの段階で、締結するすべての紙文書について確実に印紙の有無と消印を確認するフローを徹底することが何よりも重要です。
実務上の注意点:電子契約への移行と社内チェック体制の強化
過怠税のリスクを根本から排除するための最も有効な手段の一つが、電子契約(クラウドサイン等)の導入・活用です。印紙税法において、紙の媒体で作成される文書が「課税文書」の定義に該当するため、電子メールやクラウド上で締結される電子データ(電磁的記録)については、収入印紙を貼り付ける必要がありません。したがって、電子契約に完全に移行した取引であれば、印紙の貼り忘れや消印漏れ、それに伴う過怠税のリスクをゼロにすることができます。
一方で、商習慣や取引先の意向により依然として紙の契約書を交わさざるを得ないケースも少なくありません。そうした現場においては、以下の実務対策を徹底する必要があります。
- 契約書作成時のチェックリスト化: 契約書の製本・押印を担当する部署と、経理・法務部門の間で、印紙の必要有無と金額、さらに消印の有無を確認する二重チェック体制を敷く。
- 定期的・計画的な自主点検: 万が一のミスを見落とさないよう、定期的に過去の契約書ファイルをファイリング単位で点検し、自主申告による軽減措置を活用できる体制を整える。
- 最新の税制・通達へのキャッチアップ: 契約内容の変更や新種の覚書において、どの程度の印紙税が必要になるのか、国税庁の最新のタックスアンサーや公表資料を常に参照する。
【過怠税とは】に関するよくある質問(FAQ)
Q1:領収書に収入印紙を貼り忘れたまま相手に渡してしまいました。どうすればいいですか?
A1:相手方に連絡して実物の確認を依頼するか、あるいは自社の控え等から不備が判明した段階で、速やかに管轄の税務署へ自主的に申し出てください。税務調査を受ける前に自主的に申し出れば、ペナルティ(過怠税)が軽減される特例を受けられます。
Q2:消印(割印)をシャチハタ(浸透印)で行ってしまいました。これも過怠税の対象になりますか?とくに問題ありませんか?
A2:印紙税法上、消印には「印紙と文書の接面にわたって判明に押すこと」が求められており、消印として使用できるのは通常の印鑑や署名です。インクが滲みやすいシャチハタや浸透印は、簡単に消せる・改ざんできるという理由から消印として認められない場合があり、実質的に消印漏れとみなされて過怠税を課されるリスクがあるため注意が必要です。
Q3:過怠税を支払った場合、その費用は法人の損金(経費)として算入できますか?
A3:いいえ、できません。税法上、延滞税や加算税、さらには過怠税といったペナルティ的な性格を持つ税金や罰金は、法人の所得計算において「損金不算入」と定められています。つまり、経費として落とすことができないため、余計なキャッシュアウトを発生させるだけの大きな痛手となります。
過怠税とは、単なる事務的なうっかりミスであっても容赦なく重いペナルティが課される、企業経営や実務において非常にシビアな税制上の仕組みです。「本来の税額の3倍」という重課のインパクトを考慮すれば、事後的な対応に追われるよりも、事前の予防策を徹底することが極めて合理的と言えます。
今後の実務においては、可能な限り電子契約化を推進して物理的な印紙トラブルの芽を摘むとともに、紙文書を扱う場合であっても厳格なダブルチェック体制と消印ルールの徹底を組織全体で共有することが大切です。正確な法知識と日々の丁寧な実務運用こそが、予期せぬ金銭的損失を防ぐ最大の盾となります。